
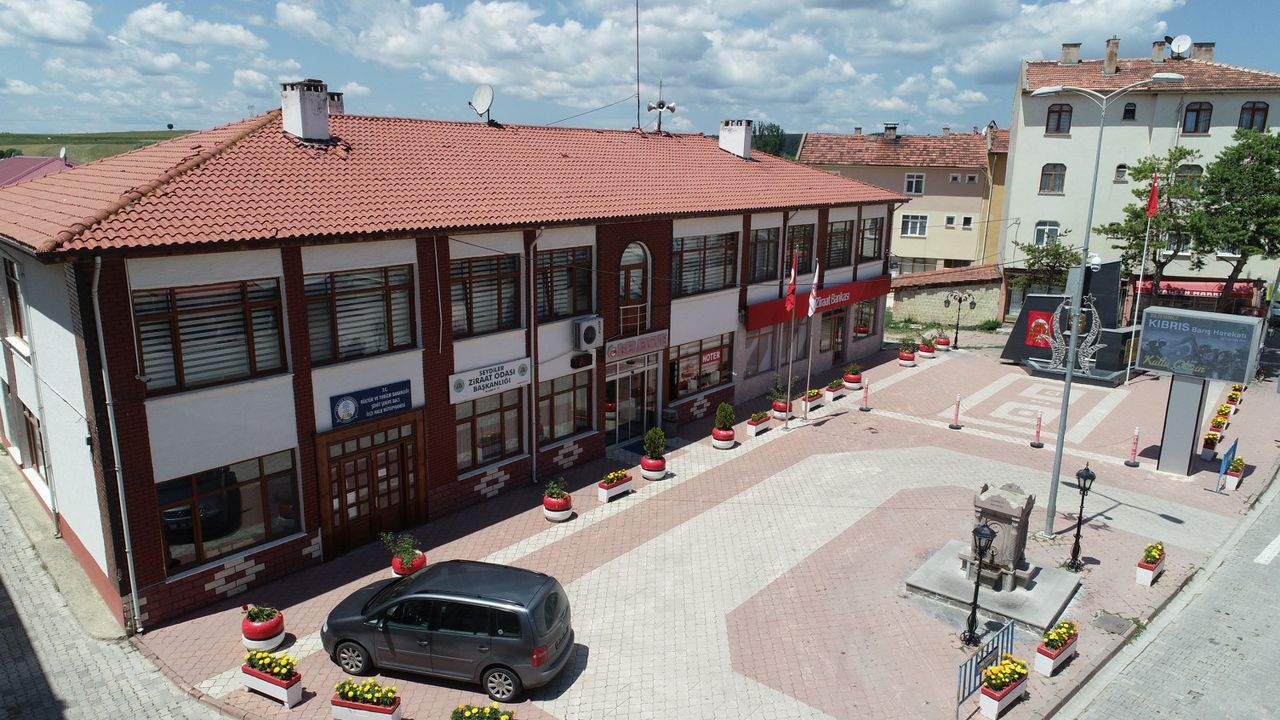
T.C. Sayıştay Başkanlığının Seydiler Belediyesine yönelik 2025 yılı Düzenlilik Denetim Raporu yayımlandı. Raporda, belediyenin mali yönetimi, muhasebe kayıtları, taşınır ve taşınmaz malların yönetimi ile gelirlerin takibine ilişkin çeşitli eksiklikler sıralandı.
Raporda, mali rapor ve tabloları doğrudan ilgilendiren beş bulgunun yanı sıra bu tablolarla ilgili olmayan diğer beş bulguya da yer verildi. Taşınmazların envanter ve değerleme işlemlerinin tamamlanmaması, maddi duran varlıklar için kayıtlı değerlerinden fazla amortisman ayrılması ve belediye araçlarına ilişkin kayıtların gerçek durumla örtüşmemesi öne çıkan tespitler arasında yer aldı.
TAŞINMAZLARIN KAYITLARI UYUŞMUYOR
Sayıştay denetiminde, belediyenin mülkiyetinde, yönetiminde veya kullanımında bulunan taşınmazların envanter işlemlerinin tamamlanmadığı belirlendi. Kayıtlara alınan taşınmazların değerleme işlemlerinin de mevzuata uygun şekilde gerçekleştirilmediği tespit edildi.
Denetim raporuna göre taşınmazların fiili envanteri çıkarılmadı, değer tespitleri yapılmadı ve tapu kayıtları esas alınarak muhasebe kayıtları güncellenmedi. Bu durumun tapu kayıtlarıyla muhasebe kayıtları arasında uyumsuzluğa neden olduğu ifade edildi.
Ayrıca mevzuat gereğince hazırlanması gereken taşınmaz form ve icmal cetvellerinin düzenlenmediği, taşınmazların numaralandırılması ve dosyalanmasına ilişkin işlemlerin de yapılmadığı kaydedildi.
AMORTİSMAN HESAPLAMALARINDA DİKKAT ÇEKEN TESPİT
Belediyenin muhasebe kayıtlarında maddi duran varlıklar için ayrılan amortisman tutarlarına ilişkin de eksiklik belirlendi. Raporda, bazı hesap alt kodlarında kayıtlı maddi duran varlık tutarından daha fazla amortisman ayrıldığı bildirildi.
İlgili mevzuatta, bir yıldan uzun süre kullanılabilen ve yıpranma, aşınma veya değer kaybına uğrayan maddi duran varlıklar için amortisman ayrılması öngörülüyor. Amortisman hesaplamalarının ise varlıkların kayıt bedeli ve mevzuatta belirlenen usul ve esaslar doğrultusunda yapılması gerekiyor.
Sayıştay, belediyenin bu alandaki muhasebe uygulamalarında mevzuata uygunluğun sağlanması gerektiğine işaret etti.
BELEDİYENİN ARAÇ KAYITLARI GERÇEK DURUMU YANSITMIYOR
Denetimde, Türkiye Noterler Birliği nezdinde belediye adına tescil edilmiş taşıtların listesi ile belediyenin kendi taşıt envanter kayıtlarının birbiriyle uyuşmadığı tespit edildi.
Kamu kaynaklarının etkili, ekonomik ve verimli kullanılmasının yanı sıra hukuka uygun biçimde muhasebeleştirilmesi ve raporlanmasının önemine dikkat çekilen raporda, kamu kaynaklarının kötüye kullanılmasını önlemek için gerekli tedbirlerin alınması gerektiği hatırlatıldı.
KDV İNDİRİMİ VE MAL ALIMLARINDA MUHASEBE EKSİKLİKLERİ
Seydiler Belediyesinin Katma Değer Vergisi uygulamalarında da bir eksiklik belirlendi. Raporda, satışa konu olmayan ve kamu hizmeti üretiminde kullanılmak veya tüketilmek üzere satın alınan mal ve hizmetler için ödenen KDV'nin indirim konusu yapıldığı ifade edildi.
Mal alımlarına ilişkin incelemelerde ise bazı işlemler için varlık işlem fişi düzenlenmediği görüldü. Ayrıca mal alımlarının tamamının 150 İlk Madde ve Malzeme hesabında izlenmesi gerekirken doğrudan 630 Giderler hesabında veya 251 Yeraltı ve Yerüstü Düzenleri hesabında muhasebeleştirildiği belirtildi.
Bu tespitler, belediyenin mal alımlarına ilişkin kayıt ve muhasebeleştirme süreçlerinde mevzuata uygun işlemler yapılması gerektiğini ortaya koydu.
KİRALAMA İHALELERİNDE MUHAMMEN BEDEL EKSİKLİĞİ
Sayıştay raporunun diğer bulgular bölümünde, belediyeye ait taşınmazların kiraya verilmesi için düzenlenen ihaleler de yer aldı.
Raporda, ihaleye konu taşınmazların muhammen bedellerinin mevzuatta belirtilen şekilde belirlenmediği ve bedel tespitine ilişkin hesap tutanaklarının hazırlanmadığı tespit edildi.
Taşınmazların kiraya verilmesinde başlangıç bedelinin mevzuata uygun belirlenmesi ve bu bedelin nasıl hesaplandığının belgelendirilmesi gerektiğine dikkat çekildi.
VADESİ GEÇMİŞ ALACAKLARIN TAHSİLİNDE EKSİKLİK
Belediyenin gelirlerini ilgilendiren bir diğer bulgu ise vadesi geçmiş alacakların takibi ve tahsiliyle ilgili oldu.
Sayıştay incelemesinde, vadesi geçmiş belediye alacaklarına yönelik takip ve tahsilat işlemlerinin mevzuatta öngörülen şekilde yürütülmediği, alacakların korunmasına yönelik yollara başvurulmadığı belirtildi.
Bu tespit, belediyenin mevcut alacaklarının zamanında takip edilmesi ve tahsilat süreçlerinin etkin biçimde işletilmesinin önemini gündeme getirdi.
HABERLEŞME ALTYAPISI ÜCRETLERİ ALINMAMIŞ
Raporda, belediyenin yetki ve sorumluluk alanındaki sabit ve mobil haberleşme altyapısı ile şebekelerinde kullanılan kablo ve benzeri gereçler için alınması gereken geçiş hakkı ücretlerinin tahsil edilmediği de kaydedildi.
Söz konusu ücretlerin takip ve tahsilatının yapılmaması, belediyenin gelirlerinin izlenmesi ve tahsil edilmesine ilişkin eksiklikler arasında gösterildi.
ELEKTRİK VE HAVAGAZI TÜKETİM VERGİSİ KONTROLLERİ YAPILMAMIŞ
Sayıştayın tespitleri arasında Elektrik ve Havagazı Tüketim Vergisi (EHTV) beyannameleri de yer aldı.
Elektrik enerjisini tedarik eden ve havagazını dağıtan kuruluşlar tarafından tahsil edilerek belediyeye ödenen aylık vergi beyannamelerinin doğruluğu ve eksiksiz olup olmadığına yönelik kontrollerin yapılmadığı belirlendi.
Raporda ayrıca taşınır malların yönetimine ilişkin mevzuatta öngörülen bazı işlemlerin yerine getirilmediği ifade edildi.
BELEDİYENİN MALİ VE İDARİ İŞLEMLERİ MERCEK ALTINDA
Seydiler Belediyesinin 2025 yılına ilişkin Sayıştay denetiminde ortaya konulan bulgular; taşınmaz envanteri, muhasebe kayıtları, amortisman hesaplamaları, taşıt kayıtları, vergi uygulamaları, ihale süreçleri ve belediye gelirlerinin tahsili gibi farklı alanları kapsadı.