Raporda özellikle otopark gelirlerinin kullanımı, su tarifelerinin maliyet esasına göre belirlenmemesi, doğrudan temin yöntemiyle yapılan alımlar, imar uygulamaları, personel görevlendirmeleri ve toplu taşıma hizmetleri öne çıkan başlıklar arasında yer aldı.
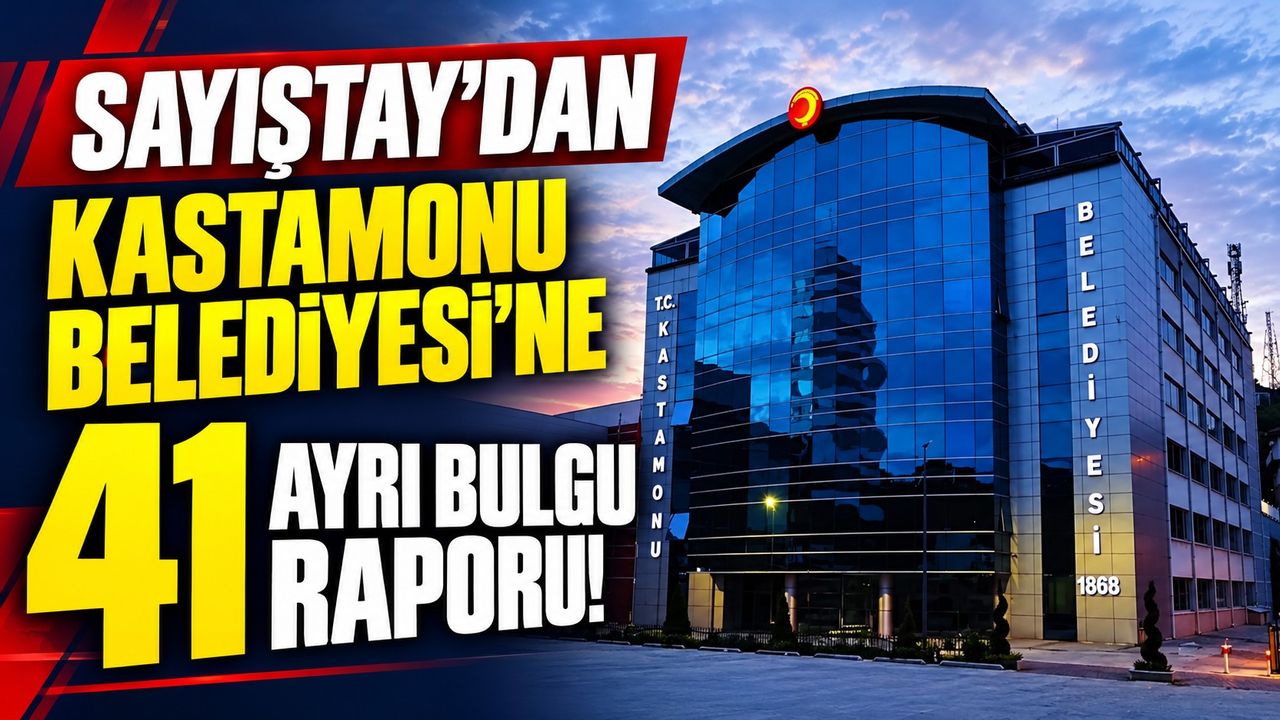
SAYIŞTAY’DAN KASTAMONU BELEDİYESİNE 41 AYRI BULGU RAPORU!
Kastamonu Belediyesinin 2025 yılı hesaplarını inceleyen Sayıştay, 41 ayrı bulguya raporunda yer verdi. Toplu taşıma hatlarından otopark gelirlerine, imar uygulamalarından su tarifelerine kadar birçok alanda mevzuata aykırı veya eksik işlem tespit edildi. Toplu taşıma kooperatifinin 45,9 milyon lirayı aşan kira borcunu ödemediği, 22 aracın ise belediye envanterinde bulunmadığı belirtildi.
Sayıştay Başkanlığı tarafından hazırlanan Kastamonu Belediyesi 2025 Yılı Denetim Raporu, belediyenin mali ve idari uygulamalarına ilişkin dikkat çekici tespitleri ortaya koydu. Ekim 2026 tarihli raporda, mali tabloları doğrudan etkileyen 6 bulgu ile diğer konularda 35 ayrı tespit olmak üzere toplam 41 bulguya yer verildi.
Raporda, belediyenin 2025 yılı bütçe gelirlerinin tahsilat oranı yüzde 83,62, bütçe giderlerinin gerçekleşme oranı ise yüzde 78,48 olarak kaydedildi. Belediyenin net bütçe geliri 2 milyar 144 milyon 925 bin 874 lira, toplam bütçe gideri ise 2 milyar 12 milyon 975 bin 704 lira oldu. Bir önceki yıla göre bütçe gelirleri yüzde 37,98, giderler ise yüzde 34,33 arttı.
OTOPARK PARASI BAŞKA ALANLARDA KULLANILDI
Sayıştay denetçilerinin öne çıkardığı tespitlerden biri otopark bedellerinin kullanımı oldu. Raporda, belediye tarafından tahsil edilen otopark bedellerinin ilgili hesapta toplandığı ancak bu tutarların otopark tesisi dışında genel belediye faaliyetleri için de kullanıldığı belirtildi. Otopark hesabında biriken paraların yalnızca bölge ve genel otoparkların yapılması amacıyla kullanılması gerektiği vurgulandı.
TOPLU TAŞIMADA 45,9 MİLYON LİRALIK BORÇ
Toplu taşıma hizmetlerinin yürütülmesine ilişkin tespitler de raporda geniş yer buldu. Kastamonu Belediyesi ile Minibüsçüler Kooperatifi arasında imzalanan hat kiralama sözleşmesi kapsamında, 31 Mayıs 2021 tarihinden itibaren kira bedellerinin ödenmediği kaydedildi.
Sözleşmede, kira bedelinin üst üste üç ay ödenmemesi halinde sözleşmenin feshedilmesi ve teminatın gelir kaydedilmesi hükmü bulunmasına rağmen bu işlemlerin gerçekleştirilmediği belirtildi. Raporda, kooperatifin biriken kira borcunun 45 milyon 904 bin 599 lira 44 kuruşa ulaştığı ifade edildi.
Ayrıca teknik şartnamede araçların ilk işletmeye girişte 5 yaşından büyük olamayacağı, işletme sırasında 10 yaşını aşan araçların seferden men edilmesi gerektiği belirtilmesine rağmen bu şartlara uyulmadığı tespit edildi.
Belediye ise açıklamasında, alacak için icra takibi başlatıldığını ve hukuki sürecin devam ettiğini bildirdi. Sözleşmenin feshedilmemesine gerekçe olarak ise Kastamonu'da toplu taşıma hizmetini sürdürebilecek alternatif bir işletmenin bulunmaması ve vatandaşların ulaşım hizmetinden mahrum kalma ihtimali gösterildi.
İMAR UYGULAMASINDA 7 BİN 269 METREKARELİK FARK
Rapordaki dikkat çekici başlıklardan biri de Kuzeykent Mahallesi'ndeki imar uygulaması oldu.
1178 ada 3 parselde bulunan 10 bin 978 metrekarelik taşınmaz için imar durum belgesine göre 32 bin 934 metrekare emsal inşaat alanı verilmesi gerekirken, yapı ruhsatında 40 bin 203 metrekarelik alan tanımlandığı tespit edildi. Böylece imar durumuna göre 7 bin 269 metrekare fazla emsal inşaat alanı izni verildiği belirtildi.
İnşaat faaliyetleri devam ederken yapılan imar planı değişikliği ve sonrasındaki ifraz-tevhit işlemleriyle birlikte, belediyeye ait 2 bin 576,75 metrekarelik alanın ilgili firmaya 75 milyon 22 bin 76 lira 25 kuruş bedelle satıldığı kaydedildi. Sayıştay, başlangıçta imar durumuna aykırı verilen yapı ruhsatının sonraki imar işlemleriyle uygun hale getirildiğini raporladı.
22 BELEDİYE ARACININ AKIBETİ BİLİNMİYOR
Belediyenin taşıt envanterine ilişkin incelemede de önemli bir uyumsuzluk tespit edildi. İl Emniyet Müdürlüğünün trafik tescil kayıtlarında bulunan 22 aracın belediyenin envanterinde yer almadığı ve söz konusu taşıtların akıbetinin bilinmediği belirtildi. Sayıştay, araçların durumunun belirlenmesini ve sorumluların tespit edilmesini istedi.
SU TARİFELERİNDE MALİYET HESABI YAPILMAMIŞ
Belediyenin 2025 yılı konut, işyeri ve diğer kullanım alanlarına yönelik su tarifeleri de denetimden geçti. Raporda, su, atık su ve katı atık bedelleri belirlenirken maliyet hesabının dikkate alınmadığı, tarifelerin maliyet bedelinden bağımsız şekilde oluşturulduğu ifade edildi.
Bunun yanı sıra belediyenin su kayıplarını azaltmaya yönelik faaliyetlerini yerine getirmediği de ayrı bir bulgu olarak kayda geçirildi.
KONUK EVİ, ENGELLİ PERSONEL VE İHALE TESPİTLERİ
Sayıştay raporunda belediyenin kadın ve çocuklar için konuk evi açmadığı, engelli personel çalıştırma zorunluluğuna uymadığı ve iç denetim faaliyetlerinin yürütülmediği de belirtildi.
Diğer tespitler arasında yaklaşık maliyetin üzerindeki alımların gerekli sorgulamalar yapılmadan sonuçlandırılması, doğrudan temin limitlerinin aşılması, mevzuata uygun şartlar oluşmadan atama yapılması ve elektrik alımlarının ihale yerine doğrudan temin yöntemiyle gerçekleştirilmesi yer aldı.
Belediyeye ait bazı taşınmazların ihale yöntemi yerine mevzuatta karşılığı bulunmayan işgaliye sözleşmeleriyle kullandırıldığı, kaldırımların işgal edilmesine rağmen ecrimisil alınmadığı ve kira artış oranlarının TÜFE'nin 12 aylık ortalamasının altında kaldığı da rapora yansıdı.
Ayrıca işçilerin birikmiş yıllık izinlerinin mevzuata uygun kullandırılması için gerekli tedbirlerin alınmadığı, belediye personeline yönelik genel bir muafiyet kararı bulunmamasına rağmen indirim uygulandığı ve spor kulübü kongresine katılanların ulaşım giderlerinin belediye bütçesinden karşılandığı tespit edildi.
Raporda, belediyenin yetki ve sorumluluğundaki toptancı halinde eksiklikler bulunduğu ve takas yoluyla kamulaştırılan bir taşınmazın vakıf adına tescil edilmesi sonucunda belediye mülkiyetinden bedelsiz çıktığı yönündeki tespitler de yer aldı.
SAYIŞTAY'IN DENETİM GÖRÜŞÜ
Sayıştay, belediyenin 2025 yılı mali rapor ve tablolarının, denetim görüşünün dayanağı olarak gösterilen bulgularda belirtilen hesap alanları hariç olmak üzere tüm önemli yönleriyle doğru ve güvenilir bilgi içerdiği kanaatine vardı.
Spor
Vefatlar

Gündem
Politika
İlçeler
Eğitim
Asayiş
Ekonomi
Merkez
Sağlık
Kültür
Magazin
Sayıştay'dan Kastamonu Belediyesi'ne 41 ayrı bulgu raporu!
Kastamonu Belediyesi’nin 2025 yılına ilişkin Sayıştay Denetim Raporu, belediyenin mali işlemlerinde, ihale süreçlerinde, personel görevlendirmelerinde ve taşınmaz yönetiminde dikkat çeken çok sayıda eksikliği ortaya koydu. Ekim 2026 tarihli raporda, mali tabloları etkileyen 6 bulgunun yanı sıra mevzuata aykırı veya eksik uygulamalara ilişkin 35 ayrı tespit yer aldı.
Muhabir: Serkan Kebecioğlu
Bunlar da ilginizi çekebilir
Yorumlar